Artículo I · Tasa libre de riesgo
Importación de Risk-Free en Bolivia: Errores comunes en su uso en modelamiento
En términos pragmáticos, no existe una tasa Risk-Free (Rf) en Bolivia con la cual poder construir DCFs para valorar bien sea empresas o proyectos. Esto ha derivado en la “importación” de Rf de otros países y “bolivianizarla” para su uso en la construcción de las tasas de descuento. Particularmente estos últimos años, la economía ha transicionado de una con inflación estable y tipo de cambio fijo, a una mucho más dinámica y sensible, repercutiendo seriamente en los supuestos de crecimiento de COGS y OpEx1, evidenciando ciertas erratas en la importación de Rf.
En general, se subestima mucho la relevancia que tiene la Rf al momento de construir un modelo; no quiero repetir el cliché, pero es cierto cuando se dice que es la primera piedra con la cual se construye el resto de la tasa de descuento y demás; pero quiero retar al lector en pensar en todo aquello que engloba lo “demás”. Para ello, me parece pertinente repasar los conceptos para poder definir la Rf. Según Damodaran debe cumplir 2 conceptos (en esta ocasión no entraremos a detalle del segundo):
- No puede haber probabilidad de Default.
- No puede haber riesgo de reinversión
El primer concepto es en el sentido que, una tasa libre de riesgo no puede venir de una entidad que no pueda pagar en el futuro. Por eso se emplea bonos emitidos por gobiernos, que cuentan con la capacidad en última instancia de emitir dinero para cumplir con sus obligaciones financieras. Ahí radica el verdadero problema con Bolivia, si bien es cierto que se han emitido bonos soberanos en los últimos años2, estos han sido en USD, haciendo imposible que el país en última instancia pueda emitir moneda para pagar a los tenedores, y con ello, imposibilitando la opción de valorar en BOB. Llevando a todos los modeladores a importar Rf según convenga.
| Calificación / País | Estados Unidos (USD) | Reino Unido (GBP) | Alemania (EUR) | Japón (JPY) | Suiza (CHF) |
|---|---|---|---|---|---|
| Rendimiento a 10 años | 4,72% | 5,11% | 3,28% | 2,93% | 0,38% |
| Fitch | AA+ | AA- | AAA | A | AAA |
| Moody's | Aa1 | Aa3 | Aaa | A1 | Aaa |
| S&P | AA+ | AA | AAA | A+ | AAA |
Fuente: Refinitiv Eikon al 31 de agosto del 2026 · Elaboración: Propia
En Bolivia la práctica más común es el uso de los Treasury-Bonds a 5Y/10Y de Estados Unidos como Rf, pero si observamos la tabla I se evidencia que existen países con mayor calificación como Suiza en CHF y Alemania en EUR. En general el uso de cualquiera de estos países como Rf es aceptada, y con ello planteo lo siguiente, ¿Por qué si los 5 países de la tabla I, que cuentan con bonos emitidos en su moneda local y que cumplen casi virtuosamente con el concepto I no convergen a la misma Rf? Haciendo un paralelismo, el WTI, Brent y Dubai son distintos referentes del barril de petróleo y sin embargo, llegan a converger al mismo rango de precio, porque comparten las mismas características grosso modo. Si la Rf en USD, EUR, GBP, JPY y CHF están sustentadas por gobiernos con alta calidad crediticia y se consideran “Default-Free”, ¿Cuál es el diferencial que impide la convergencia?
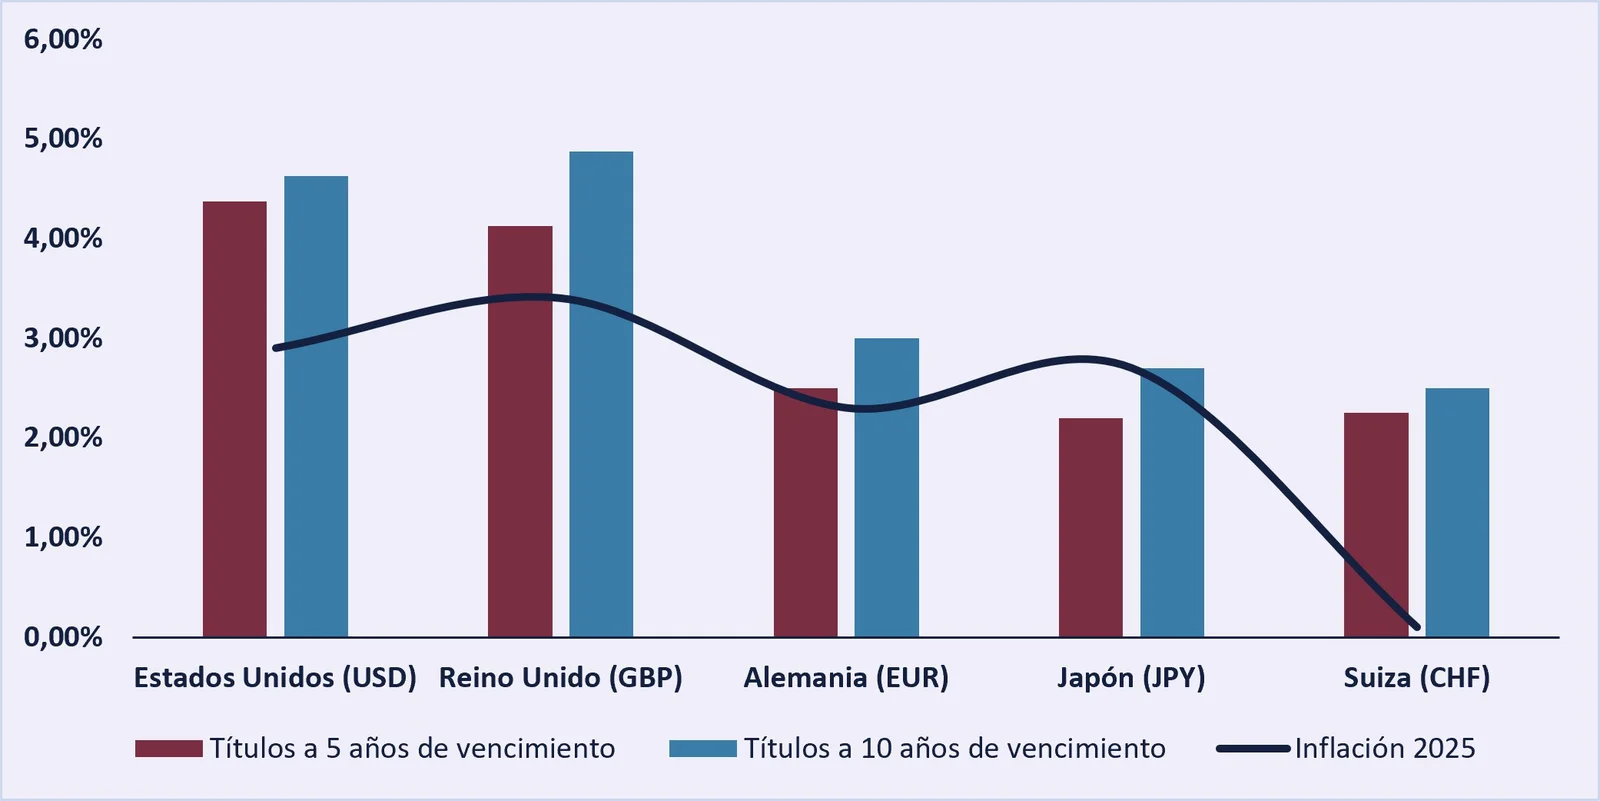
Fuente: Refinitiv Eikon al 31 de agosto del 2026 | Fondo Monetario Internacional (FMI) · Elaboración: Propia
Analizando la gráfica I podemos ver un patrón interesante, la relación que existe entre el nivel de inflación y el rendimiento de los títulos emitidos. O sea, la inflación puede explicar la divergencia de la Rf de distintas monedas con la misma duración. Países con mayor grado de inflación deben emitir títulos a tasas mayores.
Ahora, si el lector es astuto, ya se habrá planteado la posibilidad de valorar en CHF en Bolivia, considerando que es la Rf más baja de las 5. Permitiéndole lograr una tasa de descuento menor y con ello obtener un Net Present Value (NPV) mayor en los flujos proyectados, sea que esté valorando la viabilidad de un proyecto o bien en el sell-side de un mandato de M&A. Por otra parte, si estuviera en el buy-side, probablemente le resultará mucho más atractivo el uso de GBP de tal manera de castigar los flujos con una mayor tasa y bajar el Enterprise Value (EV). Ambas son válidas, ¿pero, por qué? Aquí entra un factor que considero genera muchas erratas: la concordancia de supuestos con la Rf; sobre todo cuando se usa un enfoque Top-down3. Si voy a usar una Rf en CHF, debo hacer la conversión igual de los flujos (lógicamente), pero también el cambio de inflación para la proyección de los COGS y OpEx. Debe existir una concordancia, como así con la tasa de crecimiento para los ingresos. Yendo a un ejemplo más realista, es difícil sustentar un modelo que valora en USD en Bolivia y emplear la tasa de inflación en BOB o una tasa de crecimiento del +7% sin sustentarse en drivers internos. Por ejemplo, de usar la inflación boliviana para los COGS y OpEx con una Rf en USD, estaríamos infravalorando la empresa/proyecto al hacerlos crecer a una tasa mayor de la que debería y con ello castigando el flujo. Por otra parte, la tasa de crecimiento perpetuo también se ve afectada por la inflación; entonces emplear la tasa de crecimiento perpetuo en BOB (normalmente el PIB del país proyectado) esta implícitamente cargada con la inflación esperada en BOB, llevando a una sobrevaloración del Terminal Value (TV), en vez de usar la de Estados Unidos que es consistente con nuestra Rf en USD. Lo mismo con el costo de deuda (Kd), es una práctica común el uso de los créditos y leasing que mantiene la compañía como Kd. Por lo mismo habría que hacer una conversión de dichos préstamos en X moneda a la divisa que estemos empleando como Rf; o bien explorar otras metodologías para calcular la Kd.
Si aplicamos correctamente la coherencia de divisa, lo que lograremos es neutralizar todo efecto que pueda tener la Rf en CHF o la divisa que sea. Una valoración coherente en el uso de Rf, divisa y supuestos, se aproximará bastante a un mismo EV independientemente de la moneda. (Para mala suerte de aquellos que buscaron atajos o vacíos metodológicos para direccionar la valoración a donde les convenía). La elección de divisa dependerá principalmente de las necesidades del cliente, si es una compañía europea lo más coherente será realizar el mandato en EUR, o si la compañía es brasilera en reales (BRL); en el resto de los casos el estándar y lo que aconsejo por practicidad es realizarla en USD.
Es importante aclarar que los planteamientos presentados son en base a que estamos usando una Rf nominal, de nuevo, la práctica más común es el uso de la Rf nominal que implementa la inflación dentro de la tasa; si quisiéramos hacer una valoración en términos reales tendríamos que buscar un bono que esté indexado a la inflación. Damodaran resume en la gráfica II una guía para la estimación de la Rf:
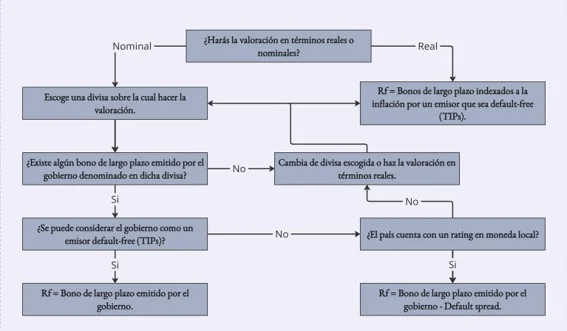
Fuente: The dark side of valuation, capítulo VI: A Shaky Base: A “Risky” Risk-Free Rate · Elaboración: Propia
Incentivo al lector a explorar más a profundidad el tema en el libro de Aswath Damodaran, “The dark side of valuation”, bibliografía que he empleado para la revisión en varios mandatos y lógicamente, para la redacción de dicho artículo. Mi intención con esta serie es compartir aquello que me ha servido y que creo que podría servir a aquellos que comiencen o que simplemente deseen explorar el mundo del modelamiento.
Creo sinceramente (desde mi posición de analista junior) que es un gran momento para iniciar una carrera en finanzas en Bolivia; ciertamente, el contexto económico nunca había implicado tantos retos e incertidumbre desde la hiperinflación, y es por lo mismo, en un ambiente tan incierto, donde uno realmente desarrolla el buen ojo de modelador.
Notas
Bibliografía revisada
Damodaran, A. (2018). The Dark Side of Valuation (3rd ed.). Pearson.